
Une lecture des comptes français depuis 1959
par
Robert Cauneau – MMT France
16 octobre 2026
En résumé, ce que les comptes publics disent aux décideurs
- Pas d’explosion générale des dépenses de fonctionnement : entre 1980 et 2024, les dépenses publiques augmentent d’environ neuf points de PIB, dont 7,1 pour les prestations sociales. Sur un périmètre plus large, les comptes de la protection sociale font apparaître une forte progression des dépenses de retraite et de santé. Ces chiffres éclairent la hausse, sans en constituer la décomposition exacte.
- Le déficit public a pour contrepartie un excédent financier des autres secteurs : les soldes publics, privés et extérieurs sont liés par les identités comptables. Si les ménages et les entreprises souhaitent maintenir leur excédent financier et que le déficit public est réduit, la baisse de la demande peut contracter l’activité. L’ampleur de cet effet dépend toutefois de la conjoncture et des réactions des autres secteurs.
- L’austérité menace le ratio de dette : La dette publique rapportée au PIB dépend au premier chef de la croissance du PIB nominal. Réduire les dépenses en bas de cycle détruit l’activité et les recettes fiscales, aggravant le ratio dette/PIB au lieu de le résorber.
- La vraie contrainte est réelle, non financière : Pour les retraites comme pour la santé, l’enjeu n’est pas un stock d’argent virtuel mis en réserve, mais la disponibilité de professionnels formés, de soignants, d’équipements et d’infrastructures physiques.
- La contrainte de solvabilité en zone euro est institutionnelle, non naturelle : En l’absence d’autonomie monétaire complète, les règles budgétaires européennes et le cadre de la BCE créent un risque financier spécifique pour les États membres, qu’il ne faut pas confondre avec une insuffisance des capacités réelles du pays.
______________________
Une dette « abyssale », des dépenses « incontrôlées », un déficit « structurel » : ces expressions semblent expliquer la situation française. Elles la qualifient pourtant davantage qu’elles ne la décrivent. Avant de conclure à une faute collective ou à une faillite imminente, il faut distinguer ce que les gouvernements décident, ce que la conjoncture leur impose et ce qui résulte des comportements des autres secteurs. Cette note examine plusieurs mécanismes qui contribuent à la formation de la dette française : les choix de dépenses et de prélèvements, le cycle économique, les comportements d’épargne et les opérations financières. Elle montre que le niveau de dette, considéré isolément, ne suffit pas à établir l’existence d’un « gouffre » ni à diagnostiquer une faillite imminente. Elle ne prétend pas attribuer chaque euro de dette à une cause unique : les comptes permettent d’identifier des relations et des contributions, mais pas d’établir à eux seuls une généalogie complète de la dette.
Le caractère durable d’une dépense ou d’un déficit ne suffit pas à établir son caractère pathologique. Une population vieillissante a durablement besoin de pensions et de soins. Un secteur privé qui cherche durablement à dégager un excédent financier appelle une contrepartie dans les comptes d’un autre secteur. L’enjeu est donc de comprendre comment ces mécanismes se reflètent dans le déficit et la dette, et ce que les comptes permettent d’en conclure.
1. Un solde public est aussi une relation avec les autres secteurs
Nous parlons ici de l’ensemble des administrations publiques : État et organismes centraux, collectivités territoriales et administrations de sécurité sociale. Le déficit est leur besoin annuel de financement en comptabilité nationale, calculé selon les droits constatés. Il ne se confond ni avec le déficit budgétaire du seul État ni avec ses besoins de trésorerie.
Pour le secteur public consolidé, un déficit a pour contrepartie un excédent financier du secteur non public, intérieur et extérieur réunis. Ce qui apparaît comme un solde négatif dans les comptes publics correspond donc à une capacité de financement ailleurs. Une créance publique est un actif pour son détenteur. Cette relation comptable ne garantit pas que toute politique déficitaire soit bonne ; elle interdit de considérer le déficit comme une perte sans bénéficiaire ni contrepartie. À solde extérieur constant, une baisse du déficit public correspond comptablement à une baisse équivalente du solde financier net du secteur privé intérieur. Cette identité décrit les soldes réalisés ; elle ne suffit pas à prévoir l’effet d’une mesure, car l’activité, les revenus et le solde extérieur peuvent aussi réagir. Qualifier le déficit de simple « gouffre » masque cette contrepartie.
La dette habituellement commentée est la dette brute consolidée au sens de Maastricht : dépôts, emprunts et titres de créance des administrations publiques. Elle ne mesure pas l’ensemble des passifs du système public monétaire, comme le fait la théorie monétaire moderne (MMT). Les réserves bancaires et les billets de l’Eurosystème ne sont pas inclus dans la dette de Maastricht française. L’assimilation directe de ces deux périmètres serait trompeuse.
Le ratio de dépenses publiques est passé d’environ 35 % du PIB à la fin des années 1950 à 57 % en 2024. La hausse est importante, mais elle n’est ni continue ni répartie également entre les catégories. Elle accompagne d’abord la construction et la maturation de la protection sociale, puis connaît des paliers et des pics de crise. [1]
Un ratio possède deux termes. Il peut augmenter parce que les dépenses progressent, parce que le PIB ralentit ou diminue, ou pour ces deux raisons. En 2020, la chute de l’activité et les dispositifs d’urgence ont agi ensemble. Lire le pic comme une nouvelle tendance permanente revient à confondre choc et trajectoire.
2. Les dépenses publiques ont augmenté, mais leur hausse n’est pas uniforme
Le ratio de dépenses publiques est passé d’environ 35 % du PIB à la fin des années 1950 à 57 % en 2024. La hausse est importante, mais elle n’est ni continue ni répartie également entre les catégories. Elle accompagne d’abord la construction et la maturation de la protection sociale, puis connaît des paliers et des pics de crise. [1]
Un ratio possède deux termes. Il peut augmenter parce que les dépenses progressent, parce que le PIB ralentit ou diminue, ou pour ces deux raisons. En 2020, la chute de l’activité et les dispositifs d’urgence ont agi ensemble. Lire le pic comme une nouvelle tendance permanente revient à confondre choc et trajectoire.
Entre 1980 et 2024, les dépenses publiques totales augmentent d’environ neuf points de PIB, dont 7,1 pour les prestations sociales. Les autres grands postes restent stables ou reculent en part du PIB. Les rémunérations passent d’environ 9,7 à 12,3 % du PIB ; les achats de biens et services de 4,5 à 5,5 % ; l’investissement de 4,7 à 4,3 %. Les subventions sont voisines de 2 % aux deux dates. Après des variations sur toute la période, les intérêts passent de 1,18 à 2,06 %. Quant aux transferts, ils passent de 1,42 à 3,19 %. [1]
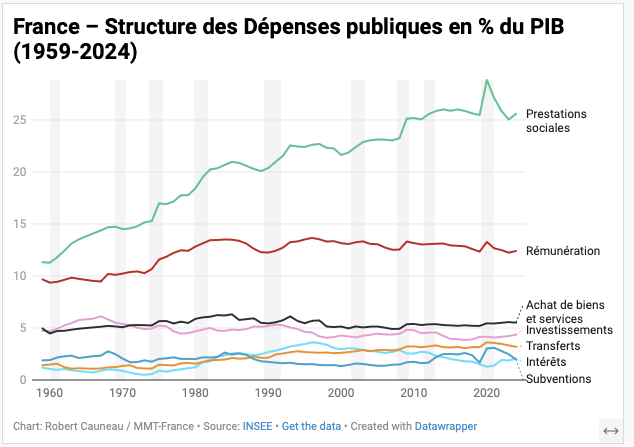
Graphique 1 – Structure des dépenses publiques, 1959–2024. Graphique de Robert Cauneau, source INSEE. Les catégories sont des dépenses, et non des contributions causales au déficit. Les bandes grisées servent de repères historiques des crises.
Le graphique est particulièrement éclairant : la progression la plus persistante concerne les prestations sociales, tandis que les autres courbes suivent des trajectoires plutôt stables. Il ne décrit pas une explosion générale du fonctionnement administratif.
Il ne tranche pas davantage la question de l’efficacité de chaque dépense. Une catégorie stable peut contenir des dépenses mal conçues ; une catégorie croissante peut répondre à un besoin accru. La stabilité du poids de l’investissement ne prouve pas non plus que les équipements disponibles suffisent. L’histoire des montants et l’évaluation des résultats sont deux exercices complémentaires.
3. Ce qui a augmenté structurellement : retraites, santé et besoins sociaux
Pour comprendre la hausse des prestations, il faut les décomposer par risque. Les comptes de la protection sociale de la DREES couvrent toutefois un périmètre plus large que les seules prestations des administrations publiques. Leur progression d’environ 7,9 points entre 1980 et 2024 ne constitue donc pas la décomposition exacte des 7,1 points précédents. Confondre les deux conduirait à une fausse addition. [2]
Dans ce périmètre large, le risque vieillesse-survie progresse d’environ 4,6 points de PIB et la santé de trois points. La pauvreté et l’exclusion gagnent approximativement un point, tandis que les prestations familiales en perdent presque autant. L’emploi et le logement contribuent peu à la hausse nette entre les deux dates. Leurs fluctuations intermédiaires restent néanmoins importantes.
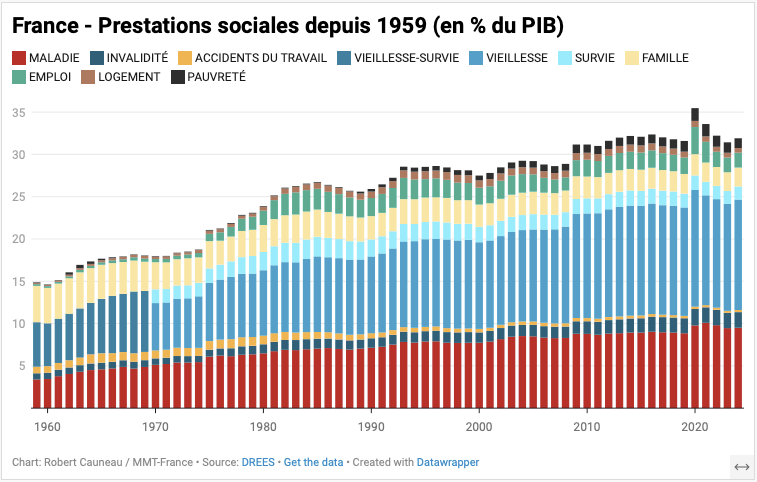
Graphique 2 – Prestations sociales par risque, rapportées au PIB.
Le périmètre des comptes de la protection sociale de la DREES est plus large que celui des administrations publiques ; ces données illustrent la structure des prestations et ne se confondent pas avec les dépenses publiques présentées dans le graphique précédent.
Le nombre de retraités, l’arrivée de générations nombreuses aux âges de la retraite, la maturation des droits et la durée de versement contribuent à la progression des pensions. Le montant moyen relatif compte également : davantage de retraités ne produit pas le même ratio de dépenses lorsque les pensions suivent les salaires ou lorsqu’elles progressent moins vite. Les départs plus tardifs et les règles d’indexation ont ainsi modéré certaines pressions démographiques
En santé, le vieillissement est une cause parmi d’autres. Les progrès médicaux, la prise en charge des maladies chroniques, les soins de longue durée et les prix des traitements modifient les besoins et les coûts. Des dépenses supplémentaires peuvent financer une amélioration des soins, mais également refléter des défauts d’organisation ou des rentes. Leur seul montant ne permet pas de départager ces situations.
Ces besoins ne disparaîtront pas. Le vieillissement peut accroître la demande de soins et d’accompagnement ; la progression des techniques peut élargir les traitements possibles. Il serait pourtant imprudent d’affirmer que les dépenses augmenteront nécessairement et continûment en pourcentage du PIB. Ce ratio dépend aussi de l’emploi, de la productivité, des règles de pension, des prix, de la prévention et des choix de prise en charge. Les projections du COR sont des scénarios fondés sur des hypothèses, et non une loi de hausse automatique. [3]
La question du vieillissement est donc aussi celle du partage de la production future. Les retraités de demain consommeront les biens et services produits demain. Un équilibre comptable de caisse ne garantit ni médecins, ni logements adaptés, ni énergie disponible. À l’inverse, un déficit de caisse ne démontre pas leur indisponibilité.
La réponse consiste à examiner les ressources nécessaires et à préparer celles qui manqueront : professionnels formés, équipements, infrastructures et organisation des services. Reporter l’âge de départ peut réduire les dépenses de pension et accroître l’emploi si les personnes concernées accèdent effectivement à un emploi. Sans emplois disponibles, cette mesure ne crée pas de production supplémentaire et peut déplacer une partie des dépenses vers le chômage, l’invalidité ou d’autres prestations.
L’éclairage de la MMT sur les retraites : des choix politiques, des contraintes réelles
La MMT ne dicte ni l’âge de départ à la retraite, ni le montant des pensions : ce sont des choix démocratiques souverains. En revanche, elle clarifie les termes réels de l’arbitrage, trop souvent masqués par la rhétorique comptable.
Quel que soit le système retenu (répartition, capitalisation ou financement par l’impôt), tout choix politique sur les retraites se résume en réalité à deux variables :
1. Le volume de la production réelle disponible : la capacité productive du pays, déterminée par le niveau d’emploi effectif, la qualification des actifs, l’investissement matériel et les gains de productivité.
2. Le partage de cette production : la part des biens et services réels créés par les actifs que la collectivité décide d’allouer aux retraités pour leur assurer un niveau de vie digne.
Réduire le débat à « l’équilibre financier de la branche vieillesse » est une illusion d’optique. Un régime de retraite peut être parfaitement équilibré sur le papier tout en laissant les personnes âgées dans le dénuement ou sans accès aux soins si les services font défaut. À l’inverse, un déficit comptable de caisse est sans danger macroéconomique tant que la production réelle est suffisante pour satisfaire la demande globale sans alimenter de tensions inflationnistes.
4. Le déficit : décisions publiques, cycle et désir d’épargne
Le gouvernement vote des dépenses et des prélèvements, mais ne fixe pas exactement leur résultat. À règles inchangées, une activité plus faible réduit les bases fiscales et les cotisations ; le chômage accroît certaines prestations. Ces stabilisateurs amortissent le choc, tout en creusant le déficit. Le mouvement inverse peut accompagner une reprise. Le budget est donc en partie choisi, en partie subi, et les décisions publiques influencent elles-mêmes le cycle.
Le désir d’épargne ajoute une dimension comportementale. Des ménages inquiets peuvent réduire leur consommation ; des entreprises peuvent différer leurs investissements. Si leurs dépenses baissent ensemble, les revenus des autres agents diminuent. L’effort collectif de sécurisation financière peut alors produire moins d’activité et de recettes publiques, plutôt que toute l’épargne recherchée. La relation comptable entre déficit public et actifs financiers nets du secteur non gouvernemental est notamment exposée par Warren Mosler dans Seven Deadly Innocent Frauds of Economic Policy (2010). Randall Wray et les travaux du Levy Institute approfondissent, quant à eux, le lien entre désir d’épargne, activité et solde public.[4]
L’enseignement pour la politique budgétaire est le suivant : le solde public n’est pas fixé par décret. Il varie avec l’activité, le crédit et les comportements d’épargne. Le taux d’épargne des ménages – 17,9 % de leur revenu disponible brut en 2025, selon l’INSEE – mesure une épargne réalisée ; il ne mesure pas à lui seul le désir d’épargne de l’ensemble du secteur non gouvernemental. Si ménages et entreprises cherchent à accroître leur épargne nette et réduisent leurs dépenses, une baisse du déficit public peut amplifier le ralentissement. La diminution des recettes et la hausse des prestations peuvent alors réduire, voire annuler, l’économie budgétaire attendue : c’est le mécanisme du paradoxe de l’austérité.
Pour éviter une simple tautologie comptable, notre étude utilise une enquête INSEE indépendante des comptes publics : l’opinion des ménages sur l’opportunité d’épargner. Elle compare son évolution en début d’année à un indicateur de faiblesse de la croissance. Sur 1974–2024, ajouter cette information améliore l’ajustement du modèle ; le résultat subsiste sans l’année 2020. L’indicateur reste un substitut imparfait au désir d’épargne et ne mesure pas tout le secteur privé.
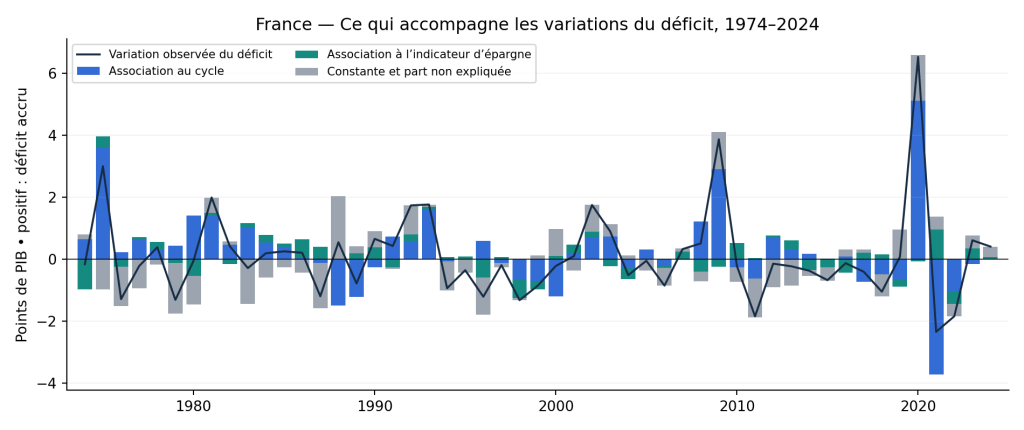
Graphique 3 – Décomposition statistique des variations annuelles du déficit. Les barres s’additionnent à la variation observée. Le gris inclut la constante et le résidu ; il ne représente pas une mesure du « choisi ». Source : INSEE
Le graphique porte sur les variations, pas sur le niveau du déficit. Il ne permet donc pas d’affirmer que telle fraction du déficit total serait « causée » par le cycle ou l’épargne. Le cycle peut lui-même transmettre les effets de l’épargne ; les deux couleurs sont des termes du modèle, pas deux causes indépendantes.
La partie non expliquée comprend des décisions publiques, mais aussi des facteurs omis, des erreurs de mesure et des chocs. Une identification du « choisi » exige de recenser séparément les mesures adoptées. Les tests temporels demeurent insuffisants pour isoler la causalité : l’association mesurée renforce une hypothèse économique, elle ne la transforme pas en attribution certaine.
Le graphique fait aussi ressortir un résultat positif : les variations du déficit sont associées aux évolutions du cycle, et l’indicateur d’opinion sur l’opportunité d’épargner apporte une information supplémentaire au modèle. L’amélioration de l’ajustement demeure lorsque l’année 2020 est écartée. Cela étaye l’idée que le déficit évolue aussi avec la conjoncture et les comportements d’épargne, sans réduire son évolution à ces seuls facteurs.
5. Du déficit à la dette : une accumulation, avec plusieurs mécanismes
La dette garde la trace de déficits successifs. Toutefois, l’égalité « hausse de la dette = déficit » n’est pas exacte pour la dette brute de Maastricht. Les administrations peuvent acquérir ou céder des actifs financiers, modifier leur trésorerie ou réaliser des opérations qui affectent la dette sans affecter immédiatement le déficit. Ces écarts sont les ajustements stock-flux.
Le ratio dette/PIB ajoute un autre mécanisme. À dette inchangée, une progression du PIB nominal le réduit ; une contraction l’augmente. Sa variation se décompose exactement, dans le classeur utilisé, entre déficit primaire – hors intérêts -, intérêts, effet du PIB nominal et ajustements stock-flux. Ce découpage comptable se distingue du modèle statistique précédent.
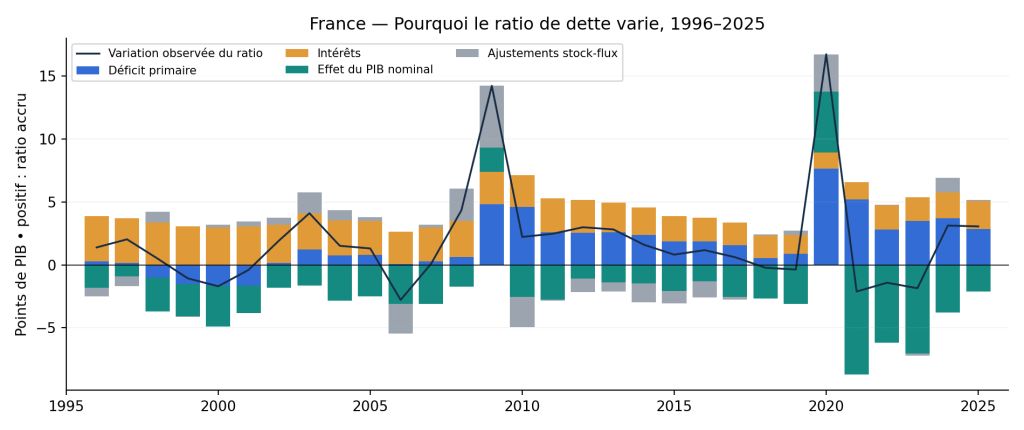
Graphique 4 – Contributions comptables à la variation du ratio de dette. Une contribution négative réduit le ratio. Source : INSEE, comptes nationaux base 2020. Période homogène retenue : 1996–2025 ; 2025 provisoire.
Entre 1996 et 2007, le ratio augmente d’environ sept points : la croissance nominale compense une grande partie des intérêts, tandis que le solde primaire cumulé est légèrement excédentaire. Entre 2008 et 2013, la hausse approche 29 points. En 2009, les déficits, les ajustements stock-flux et la contraction du dénominateur contribuent ensemble à la rupture. La faiblesse ultérieure de la croissance limite le rendement des consolidations budgétaires. Entre 2011 et 2013, la faiblesse de la croissance nominale a contribué à la hausse du ratio dette/PIB. Les politiques d’austérité ont pu contribuer à ce ralentissement, mais la décomposition comptable présentée ici ne suffit pas, à elle seule, à établir ce lien causal.
La hausse n’est pas un mouvement uniforme. Le ratio recule après le pic de 2020, malgré la persistance de déficits, puis repart à la hausse. Cette alternance ne garantit pas un retournement futur ; elle montre que le déficit annuel et le ratio de dette ne suivent pas nécessairement la même direction.
Le désir d’épargne du secteur non gouvernemental peut contribuer au maintien de déficits publics. Lorsque ceux-ci se répètent, ils participent à l’accumulation de la dette. Mais nos estimations sur les variations du déficit ne permettent pas d’étiqueter une fraction du stock actuel « dette de précaution », « dette cyclique » ou « dette choisie ». Une telle extrapolation exigerait une trajectoire de référence, des hypothèses dynamiques et une identification causale supplémentaires.
Nous pouvons expliquer les canaux et mesurer les contributions comptables. Nous ne pouvons pas transformer des coefficients d’association en une généalogie certaine de chaque euro de dette. Cette distinction préserve la force de la démonstration : les comptes sont intelligibles sans leur attribuer une précision qu’ils ne possèdent pas.
6. Le diagnostic : un résultat économique à expliquer, pas une faute à présumer
Il existe bien des phénomènes durables : vieillissement, besoins de soins, organisation de la protection sociale, comportements d’épargne et règles institutionnelles. Les qualifier de « structurels » est utile si l’on précise ce qu’ils recouvrent. Cela devient trompeur si le mot remplace l’explication ou tient lieu de preuve d’insoutenabilité.
Un déficit persistant peut refléter le maintien d’un excédent financier souhaité par le secteur non gouvernemental. Il peut aussi accompagner des dépenses mal calibrées ou une activité durablement trop faible. La comptabilité des soldes impose leurs contreparties, mais ne détermine pas à elle seule laquelle de ces explications domine. Le déficit ne suffit donc ni à condamner ni à approuver une politique.
La MMT et la finance fonctionnelle invitent à juger le budget selon ses effets sur l’emploi, la production, les prix et les capacités futures. Une restriction mal calibrée peut affaiblir l’activité et ses propres recettes. Une expansion dans un secteur déjà contraint peut rencontrer des pénuries et alimenter les prix. Les capacités disponibles et les délais nécessaires pour les accroître doivent orienter les décisions.
Dans la zone euro, la France ne décide pas seule du cadre monétaire et institutionnel dans lequel sont gérés ses passifs publics : elle ne contrôle ni les décisions de la BCE ni les règles qui encadrent la trésorerie de l’État et l’émission de titres. Ces contraintes sont réelles, mais elles résultent de l’organisation de la zone euro. Un risque de défaut doit être examiné dans cette architecture ; il ne découle d’aucun seuil naturel de dette. Les taux directeurs relèvent d’une décision de politique monétaire ; les taux des titres français dépendent aussi des anticipations, des échéances et des primes de risque.
Le lecteur peut donc retenir quatre résultats. La hausse des dépenses est concentrée et historiquement explicable. Le déficit réagit au cycle et aux comportements privés. La dette brute intègre les déficits et des opérations financières distinctes. Son ratio dépend également du PIB nominal. Ces mécanismes contredisent l’image d’une trajectoire commandée par la seule « indiscipline budgétaire ».
La responsabilité de l’information publique est de rendre ces mécanismes visibles. Présenter un montant de dette brute comme la preuve d’une « faillite imminente » empêche toute décision rationnelle. Pour guider l’action publique, la boussole doit changer :
- Cesser de traiter le déficit public comme un indicateur d’efficacité : Le solde budgétaire effectif ne se décrète pas et ne peut être piloté au millimètre, puisqu’il dépend en continu de la conjoncture et du désir d’épargne privé. Il constitue un solde d’ajustement macroéconomique. Alors que le résultat comptable ex-post est pour partie subi, la mobilisation des ressources et l’investissement matériel relèvent, eux, d’un choix politique délibéré. Une politique budgétaire doit donc être jugée à ses réalisations tangibles – plein emploi, pouvoir d’achat, décarbonation, accès aux soins et stabilité des prix -, en acceptant que le solde financier s’ajuste au niveau requis pour stabiliser l’économie réelle.
- Sortir du fétichisme des seuils de dette : les ratios de 60 % de dette et de 3 % de déficit sont des règles institutionnelles, pas des seuils naturels de solvabilité. Dans la zone euro, les conditions de financement dépendent aussi de l’architecture monétaire, des décisions de la BCE et des choix politiques européens. Il faut les analyser sans les confondre avec les capacités réelles du pays.
- Prioriser la gestion des capacités réelles : Le risque inflationniste augmente lorsque la dépense soutient une demande supérieure aux capacités disponibles ou se concentre sur des secteurs déjà contraints, comme l’énergie, les matériaux ou certaines compétences. L’analyse doit donc porter sur les capacités existantes et les goulets d’étranglement.
Références
[1] INSEE, Dépenses et recettes publiques, données 1960–2025, publication du 28 août 2026 : https://www.insee.fr/fr/statistiques/2381414. Montants détaillés 1980–2024 et graphique : séries du manuscrit, base 2020 ; arrondis et millésime conservés.
[2] DREES, comptes de la protection sociale ; calculs à partir des prestations par risque, rapportées au PIB, entre 1980 et 2024. Ce périmètre inclut les organismes publics et privés de protection sociale : il est donc plus large que celui des seules administrations publiques.
[3] COR, rapport annuel juin 2026 : https://www.cor-retraites.fr/rapports-du-cor/rapport-annuel-cor-juin-2026-evolutions-perspectives-retraites-france. Les évolutions futures sont conditionnelles.
[4] Warren Mosler, Seven Deadly Innocent Frauds of Economic Policy, Valance Co., 2010, notamment la troisième « fraude ». L. Randall Wray, Policy Note 2024/1, Levy Economics Institute, p. 3, sur le lien entre épargne privée et déficit : https://www.levyinstitute.org/wp-content/uploads/2025/03/PN_24_1.pdf.
[5] Calculs à partir des comptes nationaux et de l’enquête de conjoncture auprès des ménages de l’INSEE, sur 1974–2024. La variation annuelle du déficit, exprimée en points de PIB, est mise en relation avec deux indicateurs : l’écart entre la croissance réelle et sa moyenne des dix années précédentes ; l’évolution de l’opinion sur l’opportunité d’épargner au premier trimestre, comparée à sa moyenne de l’année précédente. Les contributions représentées correspondent aux termes estimés de ce modèle ; la constante et le résidu complètent la variation observée. Il s’agit d’une décomposition statistique, sans attribution causale certaine.
[6] Calculs à partir des comptes nationaux de l’INSEE, base 2020. La variation annuelle du ratio dette/PIB est décomposée entre déficit primaire, intérêts, effet de la variation du PIB nominal et ajustements stock-flux. Le déficit primaire et les intérêts sont rapportés au PIB de l’année ; l’effet du dénominateur est calculé en rapportant la dette de l’année précédente successivement aux PIB des deux années. Les ajustements stock-flux correspondent à l’écart entre l’augmentation de la dette et le déficit annuel. Ces quatre contributions reconstituent comptablement la variation du ratio.

